Dans un business plan de commerce, une case décide de toutes les autres : le chiffre d’affaires prévisionnel. Le loyer supportable, la masse salariale, le stock, l’emprunt, le seuil de rentabilité en découlent. Et c’est la case que la plupart des porteurs de projet remplissent en dernier, par différence, pour que le tableau tombe juste.
Le banquier le sait. Il ne demande pas si le chiffre est bon, il demande d’où il vient. Cet article donne une réponse à cette question : quatre méthodes complémentaires, dont une que le territoire permet de calculer plutôt que de deviner, et la liste des dix chiffres à réunir avant d’écrire le moindre montant.
1. Ce qu’est un chiffre d’affaires prévisionnel, et ce qu’il n’est pas
Le chiffre d’affaires est la somme des ventes de biens et de services facturées sur une période, hors taxes. Pour un commerce, il se décompose toujours de la même façon :
CA = nombre de clients × fréquence d’achat × panier moyen HT
Trois variables, donc trois hypothèses à documenter. Le panier moyen se lit dans le secteur. La fréquence dépend de la nature du commerce (une boulangerie et un opticien ne se ressemblent pas). Le nombre de clients dépend de l’emplacement, et c’est lui qui concentre l’incertitude.
Deux confusions à éviter dès le départ :
- Prévisionnel ≠ encaissé. Le CA est comptabilisé à la facturation, la trésorerie à l’encaissement. Un commerce de détail encaisse presque tout au comptant ; une activité avec des clients professionnels supporte des délais de paiement et des impayés qui pèsent sur la trésorerie sans toucher au CA.
- CA ≠ résultat. Un chiffre d’affaires élevé peut cacher une marge insuffisante. La question de la rentabilité vient plus loin dans cet article, après celle du volume.
2. Pourquoi la plupart des estimations sont fausses
Les erreurs se répètent d’un dossier à l’autre. Les connaître évite d’en refaire une.
Le raisonnement à rebours. On part du loyer signé et des charges, on cherche le CA qui les couvre, on l’écrit. Le chiffre n’est pas une prévision, c’est une condition de survie déguisée en prévision.
La moyenne nationale. Un ratio sectoriel appliqué sans correction locale ignore le pouvoir d’achat de la zone, la densité de concurrents et la nature du passage. La même enseigne, avec le même concept, ne fait pas le même chiffre dans deux villes ni dans deux rues.
Le TTC. Les prix affichés en magasin sont TTC. Le compte de résultat est HT. Une prévision construite sur les prix affichés surestime le chiffre d’affaires du montant de la TVA, soit 20 % sur la plupart des produits et 5,5 % ou 10 % sur l’alimentaire et la restauration selon les cas.
L’année divisée par douze. Un commerce n’a pas douze mois identiques. Le lissage masque les mois creux, qui sont précisément ceux où la trésorerie casse.
Le taux de capture optimiste. C’est l’hypothèse la moins visible et la plus lourde : quelle part des clients potentiels de la zone viendra réellement chez vous. Nous y revenons dans la méthode du potentiel de zone.
3. Quatre méthodes pour estimer le chiffre d’affaires d’un commerce
Aucune ne suffit seule. Une estimation crédible en croise au moins deux, et présente l’écart entre elles comme une information, pas comme un problème.
3.1. Les référentiels sectoriels : le chiffre d’affaires au mètre carré
C’est l’indicateur de référence du commerce physique. On part d’un CA annuel par m² de surface de vente observé dans le secteur, on le multiplie par la surface du local visé, on obtient un premier ordre de grandeur.
Où trouver le ratio :
- Les statistiques structurelles d’entreprises de l’INSEE (dispositif Ésane), qui publient le chiffre d’affaires par secteur d’activité et par taille d’entreprise.
- Les fédérations professionnelles et les réseaux de franchise, qui connaissent le CA moyen de leurs points de vente et le communiquent souvent aux candidats.
- Les comptes annuels déposés au greffe de commerces comparables, consultables sur Infogreffe. Réserve importante : les petites entreprises peuvent déposer leurs comptes sous confidentialité, et beaucoup le font. On trouve donc des concurrents, pas tous.
- Le cédant, quand on reprend un fonds de commerce : ses trois derniers bilans sont la meilleure donnée qui existe sur l’emplacement.
La limite de la méthode est dans sa force : le ratio est une moyenne. Il dit ce que fait un commerce de ce type en général, pas ce que fera ce commerce à cet endroit. Il faut donc le corriger avec la méthode 3.2.
3.2. Le potentiel de la zone : la méthode que le territoire permet de calculer
C’est la méthode que les études d’implantation professionnelles utilisent, et que la plupart des porteurs de projet indépendants ignorent, faute de données. Or les données sont publiques.
Le principe : au lieu de partir de ce que vend un commerce type, on part de ce que dépensent les gens qui sont là, et on se demande quelle part on peut en prendre.
Potentiel de zone = nombre de ménages × dépense annuelle par ménage sur le poste concerné
CA capturable = potentiel de zone × taux de capture
Chaque terme a une source.
- Les ménages qui résident dans la zone : recensement de la population de l’INSEE, disponible jusqu’à la maille du quartier (IRIS).
- Leur niveau de revenu, qui corrige la dépense moyenne à la hausse ou à la baisse : INSEE-Filosofi, au même niveau de détail.
- La dépense par ménage sur un poste (alimentation, habillement, équipement de la maison, restauration hors domicile, etc.) : l’enquête Budget de famille de l’INSEE, qui ventile la consommation des ménages par poste et par niveau de vie.
- Les emplois présents sur la zone, quand le commerce vit du déjeuner et de la pause plutôt que du soir et du week-end : base SIRENE. Attention au vocabulaire : ce sont des emplois localisés dans la zone, pas des habitants qui travaillent.
- Les touristes, pour les communes où ils comptent : capacités d’hébergement d’Atout France.
- Les concurrents déjà installés, qui se partagent le même potentiel : base SIRENE, par code d’activité.
Un indicateur simple résume le premier arbitrage : le rapport entre la population présente le jour et la population résidente la nuit. Un quartier à indice élevé vit des emplois et du passage diurne ; un quartier à indice faible vit de ses habitants. Un traiteur, un bar à salades ou un pressing ne ciblent pas le même quartier qu’une boulangerie de voisinage ou un caviste. Pour aller plus loin sur les rythmes horaires, le Mobiliscope (CNRS) publie en accès libre la population présente heure par heure.
Le taux de capture reste une hypothèse. C’est le point d’honnêteté de la méthode. Il dépend de la visibilité du local, de son accessibilité, du nombre de concurrents et de la force du concept. On le pose en fourchette, on l’assume comme tel dans le dossier, et on le documente : un commerce qui arrive en quatrième dans une rue où trois concurrents se partagent déjà la dépense du quartier ne captera pas un quart du potentiel. Les concurrents installés ont l’antériorité.
Pour une lecture pas à pas des chiffres d’une commune, voir comment réaliser une étude de marché local et ce que recouvre exactement une zone de chalandise.
3.3. Les intentions d’achat : une enquête, pondérée
Interroger les habitants ou les passants sur leur intention de fréquenter le futur commerce reste utile pour tester un concept, à une condition : ne jamais prendre les réponses au pied de la lettre. Les personnes interrogées surestiment systématiquement ce qu’elles feront, et elles répondent gratuitement à une question qui leur coûtera de l’argent une fois le commerce ouvert.
Ce qu’une enquête peut apporter de fiable :
- une hiérarchie des attentes (horaires, gamme de prix, produits manquants dans le quartier) ;
- un panier moyen déclaré, à confronter au référentiel sectoriel ;
- un signal sur la concurrence perçue (où les gens vont aujourd’hui pour ce besoin).
Ce qu’elle n’apporte pas : un volume. Toute conversion d’intentions déclarées en clients réels passe par un coefficient de prudence sévère, et le résultat doit rester en dessous de ce que donnent les méthodes 3.1 et 3.2, jamais au-dessus.
3.4. Le test terrain : vendre avant d’ouvrir
Quelques ventes réelles valent plus que toutes les enquêtes. Le commerce physique dispose de plusieurs formats pour tester l’emplacement avant de s’engager sur un bail de neuf ans :
- la boutique éphémère ou le pop-up store, dans un local vacant du quartier visé, parfois proposé par la commune ou le manager de centre-ville ;
- le bail dérogatoire (dit précaire), limité à trois ans, qui permet d’exploiter le local visé sans l’engagement du bail commercial classique ;
- les marchés, salons et corners chez un commerçant déjà installé, pour mesurer le panier et la récurrence sur la clientèle réelle de la zone.
On mesure alors trois choses : le nombre de tickets par jour, le panier moyen réel, et la part de clients qui reviennent. La récurrence est le signal le plus fort : elle valide que le concept répond à un besoin du quartier, pas seulement à une curiosité.
4. Confronter les méthodes : l’écart est une information
Une fois deux ou trois estimations posées, on les met côte à côte. Si le référentiel sectoriel donne 350 000 € et le potentiel de zone 220 000 €, le dossier ne doit pas retenir la moyenne : il doit expliquer l’écart. Soit la zone est moins riche que la moyenne des emplacements du secteur, soit la concurrence y est plus dense, soit le local est plus petit que le format standard. Dans les trois cas, l’explication est plus précieuse pour le banquier que le chiffre lui-même.
(Exemple à hypothèses posées : les montants ci-dessus illustrent le raisonnement, pas un secteur réel.)
5. Passer du potentiel annuel au prévisionnel mensuel
5.1. Saisonnalité
Un chiffre d’affaires annuel ne se répartit pas en douze parts égales. Chaque secteur a ses pics et ses creux : rentrée, fêtes de fin d’année, soldes, saison touristique, météo. Le prévisionnel doit être mensualisé avec des coefficients saisonniers issus du secteur (les fédérations et les réseaux les connaissent) ou de l’historique du cédant en cas de reprise.
L’enjeu n’est pas le CA annuel, qui ne change pas, mais la trésorerie : les charges fixes tombent chaque mois, le CA non. Les mois creux sont ceux qu’il faut financer.
5.2. Montée en charge
Un commerce n’atteint pas son régime de croisière le jour de l’ouverture. La première année intègre une phase de démarrage où la notoriété se construit. Un prévisionnel qui affiche le CA cible dès le premier mois est un signal d’alerte pour tout financeur.
5.3. Trois scénarios
Le prévisionnel se présente en trois versions, avec les hypothèses qui les distinguent écrites en clair.
| Scénario | Ce qu’on fait varier | Ce qu’il sert à vérifier |
|---|---|---|
| Bas | Taux de capture minimal, montée en charge lente, panier en bas de fourchette | Le commerce survit-il ? Le loyer et l’emprunt sont-ils encore payables ? |
| Médian | Hypothèses centrales des méthodes 3.1 et 3.2 | Le pilotage de l’année 1 |
| Haut | Capture forte, panier haut | Le besoin de stock, d’effectif et de trésorerie si ça marche mieux que prévu |
Le scénario bas est le plus important du dossier. C’est celui que le banquier lit en premier.
6. Du chiffre d’affaires à la rentabilité : le seuil et le loyer
6.1. Le seuil de rentabilité
Le seuil de rentabilité est le chiffre d’affaires à partir duquel la marge sur coûts variables couvre les charges fixes :
Seuil = charges fixes ÷ taux de marge sur coûts variables
Exprimé en jours d’activité, il donne le point mort : la date de l’année où le commerce commence à gagner de l’argent. Un seuil de rentabilité supérieur au CA du scénario bas est un dossier à retravailler avant d’aller plus loin, soit en réduisant les charges fixes, soit en changeant d’emplacement.
6.2. Le loyer, première charge fixe
Dans la plupart des commerces, le loyer est la charge fixe la plus lourde après la masse salariale, et la seule qu’on ne peut plus négocier une fois le bail signé. On le juge par son poids dans le chiffre d’affaires, le taux d’effort, dont les seuils acceptables varient fortement selon le secteur et sa marge : les fédérations professionnelles et les réseaux de franchise communiquent les ratios d’usage de leur activité.
Deux garde-fous avant de signer :
- Vérifier que le loyer proposé est cohérent avec le secteur. La valeur locative cadastrale du local, publique, donne un point de repère, à ne pas confondre avec le loyer de marché : voir le calcul de la valeur locative de marché.
- Tester le loyer contre le scénario bas, pas contre le médian. Un loyer qui passe en scénario médian et casse en scénario bas est un loyer trop cher.
7. Checklist : les dix chiffres à réunir avant de remplir la case CA
Avant d’écrire un montant dans le business plan, on doit pouvoir mettre une source derrière chacune de ces lignes.
- Surface de vente du local (m²), d’après le bail ou le plan, pas l’annonce
- CA annuel au m² du secteur, et son origine (INSEE Ésane, fédération, réseau, bilans de comparables)
- Panier moyen HT du secteur
- Fréquence d’achat type du secteur (par semaine, mois ou an)
- Nombre de ménages résidant dans la zone (INSEE, recensement)
- Niveau de vie médian de la zone et écart à la commune (INSEE-Filosofi)
- Dépense annuelle par ménage sur le poste concerné (INSEE, Budget de famille)
- Emplois présents sur la zone, si le commerce vit de la journée (SIRENE), et indice de population jour/nuit
- Nombre de concurrents directs déjà installés dans la zone (SIRENE, par code d’activité) et de commerces en synergie
- Coefficients de saisonnalité du secteur, ou historique mensuel du cédant en cas de reprise
Si l’une des lignes reste vide, le chiffre d’affaires écrit dans le dossier est une opinion.
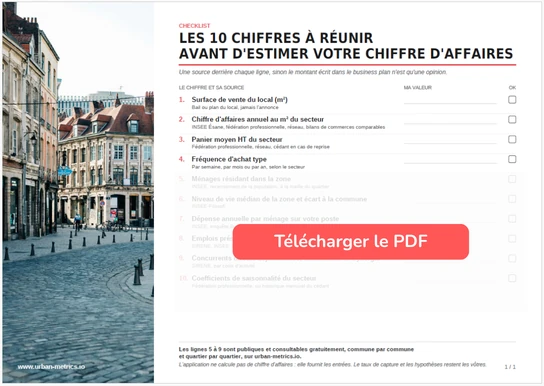
Toutes les données territoriales de cette liste (lignes 5 à 9) sont publiques et consultables gratuitement, commune par commune et à la maille du quartier, sur Urban Metrics. L’application ne calcule pas de chiffre d’affaires : elle fournit les entrées de la méthode 3.2, sourcées. Le taux de capture et les hypothèses restent les vôtres, et c’est ce que le financeur veut lire.
8. Pour aller plus loin
- Réaliser une étude de marché local
- Zone de chalandise : définition
- Choisir l’emplacement d’un restaurant
- Le marché du retail : définition et enjeux
- Ce que les enseignes attendent de leurs nouveaux points de vente
FAQ
Comment estimer le chiffre d’affaires prévisionnel d’un commerce ?
En croisant au moins deux méthodes : un référentiel sectoriel (chiffre d’affaires au m² du secteur, appliqué à la surface du local) et le potentiel de la zone (ménages de la zone × dépense par ménage sur le poste concerné × taux de capture, ce dernier étant une hypothèse assumée). L’écart entre les deux résultats est une information à expliquer dans le dossier, pas à moyenner. Le tout se raisonne hors taxes.
Où trouver le chiffre d’affaires moyen d’un commerce par secteur ?
Dans les statistiques structurelles d’entreprises de l’INSEE (Ésane), auprès des fédérations professionnelles et des réseaux de franchise, et dans les comptes annuels déposés au greffe par des commerces comparables, sous réserve qu’ils n’aient pas été déposés sous confidentialité. En cas de reprise, les bilans du cédant sont la meilleure source.
Qu’est-ce que le potentiel de zone ?
La dépense totale des ménages de la zone de chalandise sur le poste de consommation du commerce (alimentation, habillement, restauration hors domicile, etc.). Il se calcule à partir de données publiques : nombre de ménages et niveau de vie (INSEE), dépense par ménage et par poste (enquête Budget de famille), et se partage entre les concurrents déjà installés. Le chiffre d’affaires capturable en est une fraction.
Comment intégrer la saisonnalité dans un prévisionnel ?
En mensualisant le chiffre d’affaires annuel avec des coefficients saisonniers propres au secteur, communiqués par les fédérations ou déduits de l’historique du cédant, au lieu de diviser par douze. L’objectif est de faire apparaître les mois creux, qui déterminent le besoin de trésorerie.
Quelle est la différence entre chiffre d’affaires et seuil de rentabilité ?
Le chiffre d’affaires est le total des ventes hors taxes. Le seuil de rentabilité est le chiffre d’affaires minimal qui couvre l’ensemble des charges : au-dessous, le commerce perd de l’argent ; au-dessus, il en gagne. Il se calcule en divisant les charges fixes par le taux de marge sur coûts variables. Le point mort est le même seuil exprimé en date dans l’année.
Pourquoi construire trois scénarios ?
Parce qu’un prévisionnel unique ne dit rien de ce qui se passe si l’hypothèse centrale ne se réalise pas. Le scénario bas vérifie que le commerce survit avec un taux de capture minimal et une montée en charge lente ; il est le premier que lit un financeur. Le scénario haut anticipe les besoins de stock et d’effectif si le démarrage dépasse les attentes.
Sources
- INSEE, Recensement de la population (populations et ménages, jusqu’à la maille IRIS)
- INSEE, Filosofi (revenus et niveau de vie localisés)
- INSEE, enquête Budget de famille (dépenses des ménages par poste de consommation)
- INSEE, Ésane (statistiques structurelles d’entreprises, chiffre d’affaires par secteur)
- INSEE, définition du chiffre d’affaires
- Base SIRENE (établissements, emplois localisés)
- Atout France (capacités d’hébergement touristique)
- Mobiliscope, CNRS (population présente heure par heure)
- Infogreffe (comptes annuels déposés)